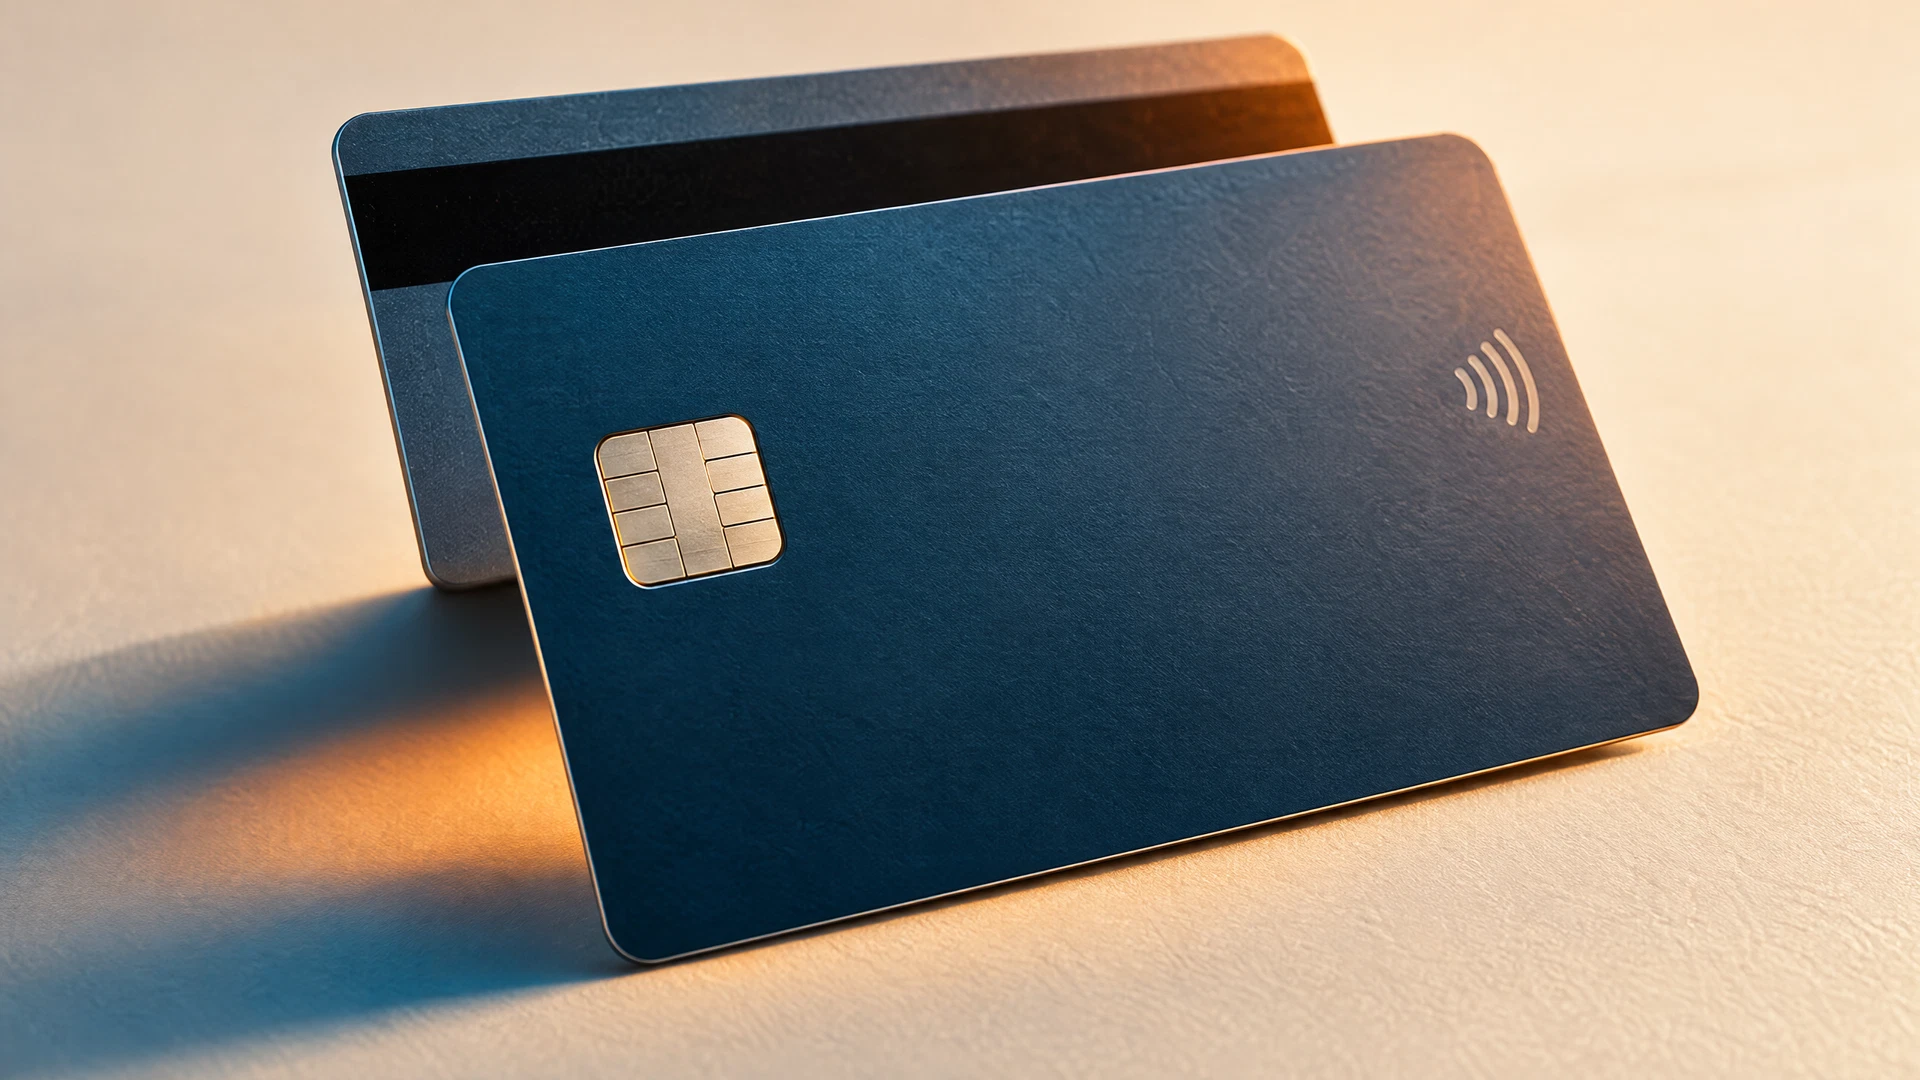
Resposta direta: para que serve cada componente hoje
O chip embutido autoriza transações ao comunicar-se com o terminal e pode autenticar o cartão e gerar códigos de uso único para cada operação, seguindo especificações técnicas públicas que regem essa comunicação. A tarja magnética armazena dados legíveis por leitores magnéticos e permanece presente por compatibilidade com terminais legados; seu uso vem caindo em muitos mercados, mas não desapareceu totalmente por diferenças regionais e de infraestrutura.
A antena ou área contactless (marca sem contato) permite comunicação por radiofrequência entre cartão e terminal para pagamentos rápidos, com variações de implementação entre fabricantes e emissores. Os números em relevo foram originalmente usados para compatibilidade com imprensas mecânicas (impressão por pressão) e identificação visual; hoje em muitos cartões eles são substituídos por numeração impressa, por razões estéticas, de usabilidade e segurança, dependendo da política do emissor.
Chip (EMV): como funciona e o que mudou
O chip é um circuito integrado que armazena chaves e dados e executa protocolos de autenticação quando contactado por um terminal. Especificações públicas, como as mantidas por organizações técnicas, descrevem os modos de comunicação entre chip e terminal e os mecanismos de geração de códigos dinâmicos para autenticar a transação. Esses recursos reduzem riscos em relação à cópia simples de dados, embora a segurança operacional dependa também de implementação e gestão pelo emissor e pela infraestrutura da rede.
Com a evolução, o chip passou de um elemento que apenas armazenava dados para um componente capaz de gerar criptogramas únicos por transação, permitindo autenticação mais forte. Na prática, fabricantes e emissores adotam diferentes aplicações e níveis de segurança; alguns cartões implementam múltiplas aplicações no mesmo chip e outros combinam chip com funcionalidade contactless, o que altera processos de emissão e personalização.
- Geração de criptogramas dinâmicos para cada transação (varia por implementação).
- Suporte a múltiplas aplicações no mesmo chip (p.ex. pagamento e identificação).
Tarja magnética: papel residual e limitações
A tarja magnética armazena trilhas de dados magnetizados que leitores compatíveis decodificam ao deslizar o cartão. Ela foi padrão por décadas para permitir transações offline e era simples de ler por equipamento mecânico e eletromagnético. Com o avanço de chips e comunicações seguras, a tarja passou a ser considerada frágil, pois seus dados podem ser copiados facilmente com equipamento relativamente simples; por isso muitos emissores a mantêm apenas por compatibilidade com sistemas legados.
Como resultado da evolução tecnológica, algumas jurisdições ou emissores já migraram para cartões sem tarja ativa ou desabilitam sua função remotamente, mas isso varia por emissor e região. Em transações internacionais e em lugares com terminais antigos, a tarja ainda pode ser necessária; emissoras e fabricantes tomam decisões baseadas em risco, aceitação e custo operacional, o que explica a coexistência de tecnologias.
- Tarja serve principalmente para compatibilidade retroativa.
- Dados magnetizados são mais fáceis de clonar que dados gerados por chip.
A antena e o contactless: princípios e variações
A antena (ou bobina) embutida num cartão contactless permite comunicação por radiofrequência entre o cartão e um terminal habilitado. Essa comunicação segue padrões técnicos que definem frequências e protocolos; o terminal energiza o circuito e troca mensagens com a aplicação no chip. Há variação no alcance, sensibilidade e no modo como o emissor configura limites de valor sem autenticação adicional, características que dependem tanto do fabricante da antena quanto do emissor do cartão.
A evolução trouxe funcionalidades como pagamentos por aproximação sem inserção física e integração com carteiras digitais. Fabricantes diferem em materiais e processos para embutir a antena (por exemplo, bobina impresa vs. fio integrado), e emissores podem definir políticas de risco diferentes — alguns exigem PIN acima de certo valor, outros aplicam limites cumulativos. Essas variações impactam usabilidade e segurança percebida pelo usuário.
- Contactless permite operação sem contato físico direto e com maior velocidade.
- Políticas de limite e autenticação variam por emissor e mercado.
Números em relevo e a mudança para impressão plana
Os números em relevo foram introduzidos para permitir a captura mecânica de dados por máquinas imprentadoras que faziam moldes em papel-carbono, úteis em lojas sem eletrificação. Com a modernização dos terminais eletrônicos e a digitalização das autorizações, essa função tornou-se obsoleta. Muitos emissores agora optam por números impressos diretamente, que oferecem melhor design e podem reduzir pontos de ataque físico (por exemplo, raspagem para captura de dados).
Há variações comerciais: alguns emissores mantêm relevo por tradição ou para compatibilidade com processos internos, enquanto outros o suprimem por estética ou segurança. Em alguns casos hipotéticos, um emissor pode manter relevo em cartões corporativos para fins administrativos internos; outro emissor pode personalizar cartões premium com relevo para efeito de marca — esses são exemplos hipotéticos de decisão de produto, não regras universais.
- Relevo tem função histórica; hoje é opcional.
- Impressão plana favorece design e, em certos casos, segurança.
Funcionalidade combinada: como os componentes interagem
Os componentes físicos de um cartão atuam em conjunto: o chip conduz a autenticação e geração de criptogramas; a antena habilita modos contactless; a tarja fornece compatibilidade retroativa; e os números servem para identificação manual ou verificação visual. Em um pagamento típico, o terminal seleciona o método suportado (contact, contactless ou tarja) conforme disponibilidade, regras do emissor e política local, e o cartão responde pelo componente apropriado. Implementações concretas variam por fabricante e emissor.
O design técnico também envolve camadas de segurança física, como hologramas, código CVV impresso ou gravado e materiais especiais. Como a indústria evolui, emissões modernas preferem combinar múltiplas tecnologias para maior aceitação global e resiliência operacional. No entanto, a prioridade exata entre usabilidade, custo e segurança é uma escolha de cada emissor e pode resultar em cartões com diferentes conjuntos de componentes.
- Terminal e emissor determinam qual componente será usado na transação.
- Design combina aceitação global e mitigação de risco conforme decisão do emissor.
Limitações, riscos e variações por fabricante e emissor
Nenhum componente físico é, por si só, solução total contra fraudes ou falhas. A tarja é vulnerável à clonagem; chips dependem da correta implementação e gerenciamento de chaves; antenas podem sofrer degradação física e interferência. Fabricação, seleção de materiais e processos de personalização variam entre fornecedores, por isso a resistência a desgaste, leitura e esforço físico pode mudar de um fabricante para outro. Essas diferenças são importantes em aplicações de alto uso, como transporte público.
Emissores também variam políticas de risco: alguns limitam funcionalidade contactless para pequenos valores; outros permitem bloqueios remotos ou substituição rápida. É importante notar que normas que tratam das dimensões e características físicas existem, mas procedimentos de teste, requisitos de transação e políticas operacionais dependem de padrões e decisões de mercado distintos. Quando um detalhe industrial não é publicamente verificável, deve-se tratar como variável entre fornecedores.
- Durabilidade e sensibilidade variam conforme materiais e processos.
- Políticas de uso (limites, bloqueios) dependem do emissor, não do componente isoladamente.
Exemplos hipotéticos para entender implicações práticas
Exemplo hipotético A: um comerciante em uma região com terminais antigos ainda depende da tarja magnética; por isso um emissor local mantém a tarja ativa mesmo oferecendo chip EMV. Nesse cenário, o comerciante consegue aceitar pagamentos offline, mas corre maior risco de transações clonadas por tarja. Esse exemplo ilustra como infraestrutura local influencia escolhas de componentes na emissão do cartão.
Exemplo hipotético B: um banco emissor decide lançar um cartão premium sem relevo e com camadas adicionais de autenticação para contactless; o objetivo é reduzir manipulação física e reforçar a identidade visual. Essa decisão exige coordenação com fabricantes que podem fornecer antenas e chips com especificações específicas, ressaltando que processos e opções de personalização variam e precisam ser negociados entre emissor e fornecedor.
- Exemplo A: manutenção da tarja por compatibilidade local (hipotético).
- Exemplo B: cartão sem relevo com foco em design e contactless (hipotético).
Síntese e próximos passos práticos para usuários e gestores
Em síntese, chip, tarja, antena e números em relevo têm funções distintas: autenticação e segurança dinâmica (chip), compatibilidade legada (tarja), conveniência contactless (antena) e identificação/manuseio físico (relevo). A evolução tecnológica priorizou o chip e o contactless, reduzindo a necessidade funcional da tarja e do relevo em muitos contextos, embora a coexistência persista por motivos técnicos e comerciais. Variações por fabricante e emissor explicam diferenças observadas entre cartões.
Para usuários, próximos passos práticos incluem verificar com o emissor sobre funcionalidades (p.ex. limites contactless, opções de bloqueio remoto) e proteger o cartão contra danos físicos à antena ou à tarja. Para gestores e projetistas, recomenda-se avaliar o perfil de aceitação local antes de suprimir componentes e negociar especificações de personalização com fornecedores. Quando detalhes industriais específicos não estiverem documentados publicamente, trate-os como variáveis a validar com fabricantes e emissores.
- Usuário: confirme políticas do emissor sobre contactless e bloqueios.
- Gestor: valide requisitos de aceitação local antes de remover componentes.
Perguntas frequentes
O chip torna a tarja magnética desnecessária?
Não necessariamente. O chip oferece autenticação mais robusta, mas a tarja continua presente em muitos cartões para compatibilidade com terminais legados. A decisão de manter ou desativar a tarja varia por emissor e região.
A antena pode falhar se o cartão for dobrado?
Antenas embutidas podem ser danificadas por dobramento excessivo ou corte; a durabilidade depende do método de fabricação e do material escolhido pelo fabricante. Tratando-se de detalhe industrial, recomenda-se consultar o fornecedor em casos críticos.
Por que alguns cartões ainda têm números em relevo?
Alguns emissores mantêm relevo por compatibilidade com processos internos, preferência estética ou para clientes específicos. No entanto, muitos cartões modernos usam impressão plana, pois a função original do relevo (impressão mecânica) tornou-se obsoleta.
O chip impede todas as fraudes em cartão?
O chip aumenta a segurança por meio de autenticação e geração de códigos dinâmicos, mas não elimina todos os riscos. Vulnerabilidades podem surgir por implementação, ataques a terminais ou processos off-line; a mitigação depende de toda a cadeia operacional, não apenas do chip.
Como sei se meu cartão tem funcionalidade contactless?
Normalmente há um símbolo de contactless (ondas) impresso no cartão ou informações fornecidas pelo emissor. Em caso de dúvida, consulte o banco emissor para confirmar limites e políticas relacionadas ao pagamento por aproximação.